



ACEH TENGGARA — Kesalahan penganggaran sebesar Rp535.264.900 ditemukan di Dinas Perikanan dan Badan Pengelolaan Keuangan Daerah (BPKD) Kabupaten Aceh Tenggara Tahun Anggaran 2025. Kesalahan itu bukan sekadar salah ketik. Ia mengubah klasifikasi belanja, mengaburkan jenis belanja yang sebenarnya, dan membuat Laporan Realisasi Anggaran tidak lagi menggambarkan realitas penggunaan uang daerah.
Laporan Realisasi Anggaran Pemerintah Kabupaten Aceh Tenggara Tahun Anggaran 2025 menyajikan anggaran Belanja Daerah sebesar Rp1.389.533.265.834 dengan realisasi sebesar Rp1.198.788.571.324,87 atau 86,27 persen dari anggaran. Di balik angka besar itu, hasil pemeriksaan atas dokumen Perubahan APBK Tahun Anggaran 2025 dan Penjabaran Perubahan APBK Tahun Anggaran 2025 serta dokumen Rencana Kerja dan Anggaran (RKA) dan Dokumen Pelaksanaan Anggaran (DPA) Satuan Kerja Perangkat Kabupaten beserta perubahannya serta register atau dokumen Surat Perintah Pencairan Dana (SP2D) menunjukkan terdapat kesalahan klasifikasi penganggaran belanja.
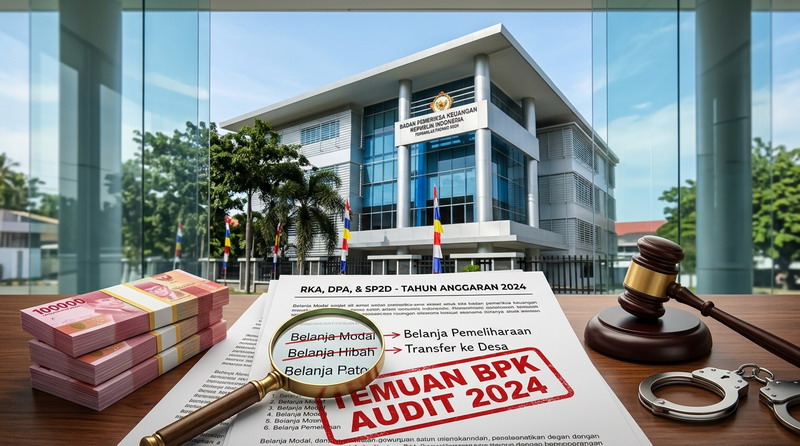
Hasil pemeriksaan atas dokumen Perubahan DPA dan dokumen SP2D-LS secara uji petik diketahui terdapat kesalahan realisasi belanja pada dua SKPK sebesar Rp535.264.900. Rinciannya memperlihatkan pola yang sama: belanja yang dianggarkan pada satu objek, direalisasikan pada objek yang berbeda.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Di Dinas Perikanan, kegiatan Pembangunan Unit Pakan Mandiri BBI yang di DPA dianggarkan pada Belanja Modal Gedung dan Bangunan sebesar Rp148.151.100 justru direalisasikan pada Belanja Barang dan Jasa, Belanja Pemeliharaan. Di BPKD, Bantuan Keuangan kepada Partai Politik, kepada Dewan Pimpinan Cabang (DPC) Partai Hanura Kabupaten Aceh Tenggara (Kewajiban 2024) sebesar Rp72.770.700 yang di DPA dianggarkan pada Belanja Hibah Bantuan Partai Politik justru direalisasikan pada Belanja Transfer Bantuan Keuangan ke Desa. Pola yang sama terulang pada Bantuan Keuangan kepada Partai Politik, kepada Dewan Pimpinan Daerah (DPD) Partai Keadilan Sejahtera Kabupaten Aceh Tenggara (Kewajiban 2024) sebesar Rp16.192.000, yang juga berpindah dari Belanja Hibah menjadi Belanja Transfer Bantuan Keuangan ke Desa. Terakhir, Pembayaran Belanja Hibah Uang kepada Badan dan Lembaga Nirlaba, Sukarela Bersifat Sosial Kemasyarakatan, kepada Himpunan Masjid Kecamatan Tanoh Alas Tahun Anggaran 2025 sebesar Rp150.000.000, yang di DPA dianggarkan pada Belanja Hibah Uang kepada Badan dan Lembaga Nirlaba, Sukarela Bersifat Sosial Kemasyarakatan, juga direalisasikan pada Belanja Transfer Bantuan Keuangan ke Desa.
Bagaimana mungkin belanja modal berubah menjadi belanja pemeliharaan? Bagaimana mungkin hibah kepada partai politik dan hibah kepada lembaga nirlaba berubah menjadi transfer bantuan keuangan ke desa? Apakah ini sekadar salah input kode rekening, atau ada kesengajaan untuk menyembunyikan jenis belanja yang sebenarnya? Dan jika kesalahan sebesar Rp535 juta saja bisa lolos dari verifikasi berlapis, berapa banyak lagi kesalahan serupa pada SP2D yang tidak diuji petik?
Hasil wawancara dengan Bendahara Pengeluaran Dinas Perikanan diketahui bahwa kesalahan realisasi belanja terjadi karena kesalahan input kode rekening belanja saat membuat dokumen Surat Permintaan Pembayaran (SPP) dan Surat Perintah Membayar (SPM) sebelum diusulkan ke Bidang Perbendaharaan untuk diterbitkan SP2D. BPK menyebut Kabid Perbendaharaan menjelaskan bahwa tidak pernah melakukan pengecekan kebenaran kode rekening belanja saat verifikasi dokumen SPP. Pengakuan itu justru membuka persoalan yang lebih besar. Kesalahan input yang seharusnya tertangkap pada verifikasi justru dibiarkan lolos karena verifikasi tidak pernah dilakukan.
BPK menyebut masalah tersebut disebabkan karena empat hal. Pertama, Sekretariat Daerah selaku Ketua Tim Anggaran Pemerintah Kabupaten (TAPK) tidak melakukan verifikasi RKA-SKPK dan rancangan DPA-SKPK sesuai ketentuan. Kedua, Kepala SKPK terkait selaku Pengguna Anggaran (PA) tidak menyusun RKA-SKPK dan DPA-SKPK sesuai ketentuan. Ketiga, Kabid Perbendaharaan dan Pejabat Penatausahaan Keuangan Dinas Perikanan tidak melakukan verifikasi SPP-LS sesuai ketentuan. Keempat, Bendahara Pengeluaran BPKD dan Dinas Perikanan tidak menginput kode rekening belanja sesuai ketentuan saat mengajukan permintaan pembayaran menggunakan SPP-LS. Temuan ini tercantum dalam LHPK BPK Nomor 14.B/T/LHP/DJPKN-V.BAC/PPD.01/06/2026, yang dipublikasikan pada 12 Agustus 2026.
Kegagalan itu berlapis dan sistemik. TAPK yang seharusnya menjadi penjaga terakhir atas kebenaran RKA dan DPA justru tidak memverifikasi. Kepala SKPK yang seharusnya menyusun RKA dan DPA dengan benar justru tidak menyusunnya sesuai ketentuan. Kabid Perbendaharaan yang seharusnya memverifikasi SPP-LS justru tidak pernah mengecek kode rekening. Bendahara yang seharusnya menginput kode dengan benar justru salah input. Ketika empat lapis pengawasan itu sama-sama gagal, maka kesalahan Rp535 juta pun melenggang menjadi SP2D dan tercatat sebagai realisasi yang sah di atas kertas.
Padahal regulasi sudah tegas. Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, Pasal 3 dan Pasal 104, menegaskan bahwa pengelolaan keuangan daerah dilakukan secara tertib, taat pada ketentuan peraturan perundang-undangan, dan DPA-SKPK merupakan dokumen pelaksanaan anggaran yang menjadi dasar pelaksanaan belanja. Belanja hanya dapat dilaksanakan setelah DPA disahkan dan harus sesuai dengan kode rekening yang ditetapkan.
Kewajiban itu diperkuat Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah, yang mewajibkan PA menyusun RKA-SKPK berdasarkan klasifikasi belanja yang benar, TAPK memverifikasi RKA-SKPK dan rancangan DPA-SKPK, serta PPK dan Bendahara melakukan verifikasi dan penginputan kode rekening secara cermat. Sementara Peraturan Menteri Dalam Negeri Nomor 90 Tahun 2019 tentang Klasifikasi, Kodefikasi, dan Nomenklatur Perencanaan Pembangunan dan Keuangan Daerah, sebagaimana telah diubah dengan Peraturan Menteri Dalam Negeri Nomor 11 Tahun 2024, menegaskan bahwa setiap belanja wajib diklasifikasikan berdasarkan kode rekening yang telah ditetapkan, dan kesalahan klasifikasi merupakan pelanggaran terhadap sistem penganggaran.
Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara, Pasal 4 dan Pasal 18, menegaskan bahwa setiap pengeluaran harus didasarkan pada bukti yang sah dan sesuai dengan peruntukannya. Ketika belanja modal direalisasikan sebagai belanja pemeliharaan, maka bukti pengeluaran itu tidak sesuai dengan peruntukan yang ditetapkan dalam DPA. Dan Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan menegaskan bahwa laporan keuangan harus menyajikan informasi yang andal dan sesuai dengan klasifikasi yang benar. Kesalahan klasifikasi Rp535 juta membuat LRA tidak andal.
Pemerintah Kabupaten Aceh Tenggara kini harus menjawab dengan bukti, bukan sekadar dalih salah input. Apakah kesalahan Rp535 juta itu akan dikoreksi dalam laporan keuangan? Apakah ada sanksi bagi TAPK, PA, Kabid Perbendaharaan, PPK, dan Bendahara yang lalai? Apakah akan dilakukan verifikasi ulang terhadap seluruh SP2D-LS yang diterbitkan pada 2025, bukan hanya yang diuji petik? Dan jaminan apa yang diberikan agar kesalahan klasifikasi tidak terulang pada APBK berikutnya?
Selama pertanyaan itu tidak dijawab, salah penganggaran Rp535 juta ini bukan sekadar salah kode rekening. Ia adalah cermin dari penganggaran yang tidak diverifikasi, verifikasi yang tidak pernah dilakukan, dan pengawasan yang berhenti di atas kertas.
(TIM INVESTIGASI)